
Renta 2026: guía completa para el inversor inmobiliario
La renta del inversor inmobiliario no es una declaración más: es la suma de varios bloques fiscales que van a casillas distintas, tributan a tipos distintos y tienen deducciones distintas. Los alquileres van a la base imponible general con reducciones del 50% al 90%. Las plusvalías por venta de inmuebles van a la base del ahorro al 19%-28%. Y los inmuebles vacíos generan imputación de rentas aunque no hayas cobrado nada. Esta guía recorre las casillas exactas del Modelo 100, los gastos deducibles, las reducciones aplicables y los errores más frecuentes que cuestan dinero al inversor inmobiliario en la declaración de la renta de 2026.
Los dos bloques de la renta del inversor inmobiliario
La renta del inversor inmobiliario se divide en dos grandes bloques que tributan de forma completamente distinta:
- Base imponible general — rendimientos del capital inmobiliario: los ingresos por alquiler de vivienda habitual, locales, garajes y trasteros se integran en la base general y tributan a la escala progresiva del IRPF según el tipo marginal del contribuyente (desde el 19% hasta el 47%). Se benefician de reducciones del 50% al 90% si el inmueble es vivienda habitual del inquilino.
- Base imponible del ahorro — ganancias patrimoniales: la diferencia entre el precio de venta y el precio de compra de un inmueble va a la base del ahorro y tributa a tipos fijos del 19% al 28%, independientemente del tipo marginal del contribuyente. Mucho más favorable que la base general para plusvalías elevadas.
Además de estos dos bloques, los inmuebles que no están alquilados no son vivienda habitual generan imputación de rentas inmobiliarias: Hacienda calcula un rendimiento ficticio del 1,1% o el 2% del valor catastral (según si el valor se ha revisado en los últimos 10 años) que tributa en la base general aunque no hayas cobrado ningún alquiler.
Novedad importante 2026: El IRAV (Índice de Referencia de Arrendamientos de Vivienda) del INE es el límite a las actualizaciones anuales para contratos firmados desde el 26 de mayo de 2023. En mayo de 2026 se sitúa en el 2,47% (referencia marzo 2026). Si firmaste el contrato antes del 26 de mayo de 2023, mantienes el 60% de reducción indefinidamente mientras dure el contrato original, por aplicación de la Disposición Transitoria 38 de la Ley del IRPF.
Casillas clave del Modelo 100 para el inversor inmobiliario
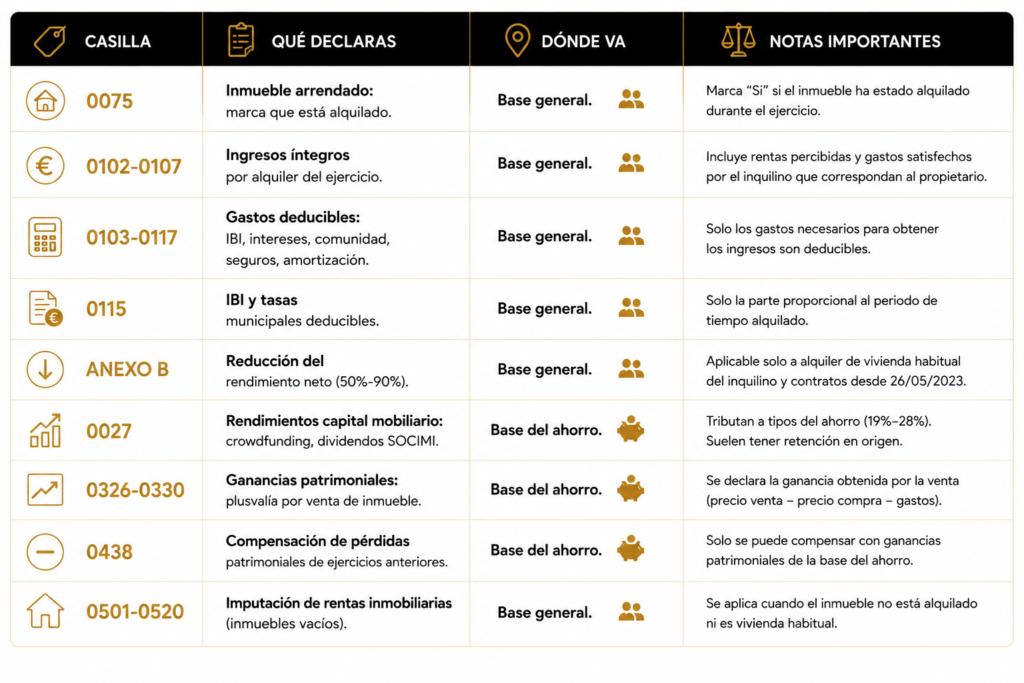
Aviso critico: Renta Web precarga la referencia catastral, el IBI y los datos básicos del inmueble, pero ni los gastos ni la amortización aparecen rellenos. Hay que introducirlos a mano, partida por partida. Si aceptas el borrador sin revisar, estas dejando de deducir gastos que la ley te permite y pagando más IRPF del que corresponde.
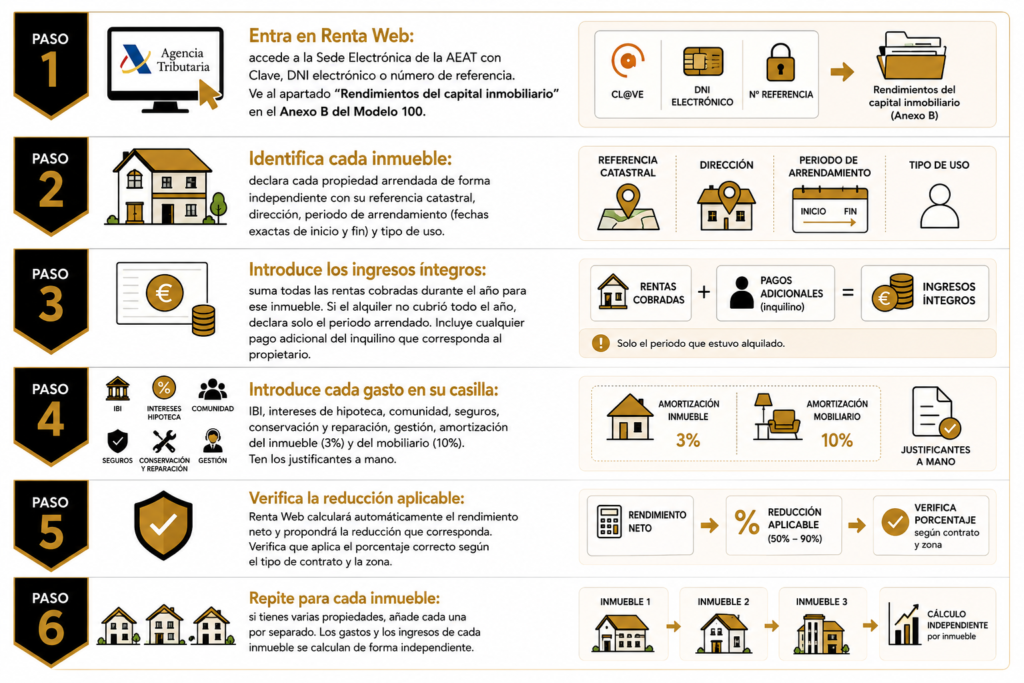
Paso a paso: cómo declarar el alquiler en Renta Web
Como declarar la plusvalía por venta de un inmueble
Cuando vendes un inmueble, la ganancia o pérdida patrimonial va a las casillas 0326-0330 de la base del ahorro. El cálculo es:
Valor de transmisión (precio de venta menos gastos de venta: agencia, notaria, plusvalía municipal pagada) menos valor de adquisición (precio de compra más gastos de compra: ITP o IVA, notaria, registro, gestoría, reformas de mejora) menos amortización acumulada si el inmueble estuvo alquilado.
El resultado neto de ganancias y pérdidas del ahorro tributa a:
- 19% sobre los primeros 6.000 euros de ganancia neta.
- 21% de 6.001 a 50.000 euros.
- 23% de 50.001 a 200.000 euros.
- 27% de 200.001 a 300.000 euros.
- 28% a partir de 300.001 euros.
Las pérdidas patrimoniales pueden compensarse con ganancias del mismo tipo obtenidas en el mismo ejercicio. El saldo negativo puede compensarse en los cuatro ejercicios siguientes.
Exención por reinversión: Si vendes tu vivienda habitual y reinviertes el importe obtenido en otra vivienda habitual en un plazo de 2 años antes o después de la venta, la ganancia queda exenta en el IRPF. Debes marcar la casilla especifica de reinversión en vivienda habitual en Renta Web y declarar la intención aunque la reinversión no se haya completado aun en el momento de la declaración.
Los errores más frecuentes del inversor inmobiliario en la renta
- Aceptar el borrador sin revisar los gastos: el borrador no incluye la amortización, los intereses de hipoteca ni la mayoría de gastos deducibles. Aceptarlo directamente equivale a regalarle a Hacienda entre 500 y 3.000 euros de más cada ano.
- No declarar inmuebles vacíos: un inmueble que no es vivienda habitual y no esta alquilado genera imputación de renta del 1,1%-2% del valor catastral. Muchos propietarios creen que “si no cobro, no declaro”. Error: Hacienda lo detecta cruzando datos del Catastro.
- Confundir base general con base del ahorro: los alquileres van a la base general (tipo marginal hasta 47%). Las plusvalías por venta van a la base del ahorro (19%-28%). Declararlos al revés puede alterar significativamente la cuota.
- No aplicar la reducción correcta: la reducción del 50%, 60%, 70% o 90% depende del tipo de contrato y la fecha de firma. Aplicar el porcentaje incorrecto puede generar una liquidación complementaria con recargos.
- Olvidar la amortización acumulada al vender: Hacienda computa la amortización mínima acumulada, aunque no la hayas deducido, reduciendo el valor de adquisición al calcular la plusvalía. No calcularla antes de vender puede generar sorpresas desagradables.
- No compensar perdidas de ejercicios anteriores: si tuviste pérdidas patrimoniales en ejercicios anteriores (hasta 4 años) no compensadas, puedes restarlas de las ganancias del ejercicio actual. Hay que introducirlas manualmente en la casilla 0438.
- Control de la AEAT en 2026: La Agencia Tributaria cruza en tiempo real los datos del Catastro, el IBI, los contratos de arrendamiento registrados, las plataformas de alquiler turístico (Airbnb, Booking) y los movimientos bancarios. En 2026 los sistemas de detección son especialmente eficaces para identificar alquileres no declarados y amortizaciones mal calculadas.
La renta del inversor inmobiliario tiene más complejidad que la de un contribuyente con solo nomina, pero también más oportunidades de optimización fiscal. Alquileres con reducciones del 50% al 90%, plusvalías a tipos fijos del 19%-28% y amortizaciones que reducen la base imponible sin desembolso alguno son ventajas que la ley reconoce expresamente.
La clave está en no aceptar el borrador sin revisar, introducir todos los gastos correctamente, verificar la reducción que corresponde a cada contrato y calcular bien la amortización antes de declarar. El esfuerzo de hacerlo bien puede suponer una diferencia de 1.000 a 3.000 euros anuales en la factura fiscal, según el patrimonio y el tipo marginal del contribuyente.
En 2026, con los sistemas de cruce de datos de la AEAT más desarrollados que nunca, declarar correctamente no es solo una cuestión de optimización: es una cuestión de seguridad. Un asesor fiscal especializado en inversores inmobiliarios puede revisar la declaración y detectar oportunidades de ahorro que el borrador automático nunca mostrara.
Este articulo tiene carácter informativo y no constituye asesoramiento fiscal. Las casillas exactas del Modelo 100 para el ejercicio 2026 las publicara la Agencia Tributaria en marzo-abril de 2027. Se recomienda consultar con un asesor fiscal especializado antes de presentar la declaración.
Autor: Redacción constructor de libertad, por: Diana González Rojas.
Fuentes:
- Guía Fiscal — Alquiler de vivienda arrendador 2026 — https://guiafiscal.es/irpf/alquiler-vivienda-2026-guia/
- Rentexa — Como declarar el alquiler en la Renta 2026 — https://rentexa.ai/guia-declaracion-renta-alquiler/
- Finect — Renta 2025: las casillas clave que debes rellenar si eres inversor — https://www.finect.com/usuario/Josetrecet/articulos/renta_2016_las_casillas_clave_que_debes_rellenar_si_eres_inversor
- Selekta Properties — Impuestos al alquilar un piso 2026: IRPF, IVA, IBI y Ley de Vivienda — https://selektaproperties.com/impuestos-al-alquilar-un-piso/
- Ascenso Financiero — IRPF para Inversores 2026: Guía Completa de Impuestos en España — https://ascensofinanciero.com/guia-irpf-inversores-2026/
- AssetRent Capital — Guía Fiscalidad Inversores Inmobiliarios 2026 — https://www.assetrentcapital.com/blog/guia-fiscalidad-inversores-inmobiliarios-2026
- Agencia Tributaria — Rendimientos del capital inmobiliario: gastos deducibles — https://sede.agenciatributaria.gob.es/Sede/ayuda/manuales-videos-folletos/manuales-practicos/irpf-2025/c04-rendimientos-capital-inmobiliario/gastos-deducibles/cantidades-destinadas-amortizacion.html
- TaxDown — Casillas de la Declaración de la Renta 2026 — https://taxdown.es/casilla-renta