
SOCIMI 2026: fiscalidad privilegiada y cómo invierte el particular
Las SOCIMI tributan al 0% en el Impuesto sobre Sociedades y están obligadas a repartir al menos el 80% de sus beneficios como dividendo. El inversor particular que compra acciones de una SOCIMI en bolsa recibe ese dividendo y paga sobre él el IRPF a su tipo marginal del ahorro (19%-28%), sin doble imposición. Es el acceso más sencillo al mercado inmobiliario profesional desde pequeños importes. Pero el régimen tiene un riesgo regulatorio real en 2026: el debate político sobre su eliminación o modificación que conviene conocer antes de invertir.
Qué es una SOCIMI y qué la diferencia de un fondo inmobiliario
Una SOCIMI (Sociedad Anónima Cotizada de Inversión en el Mercado Inmobiliario) es una empresa cotizada en bolsa cuyo negocio principal es la adquisición, promoción y rehabilitación de activos inmobiliarios urbanos para su posterior arrendamiento. Están reguladas por la Ley 11/2009, reformada en profundidad por la Ley 16/2012, e inspiradas en los REIT (Real Estate Investment Trusts) anglosajones.
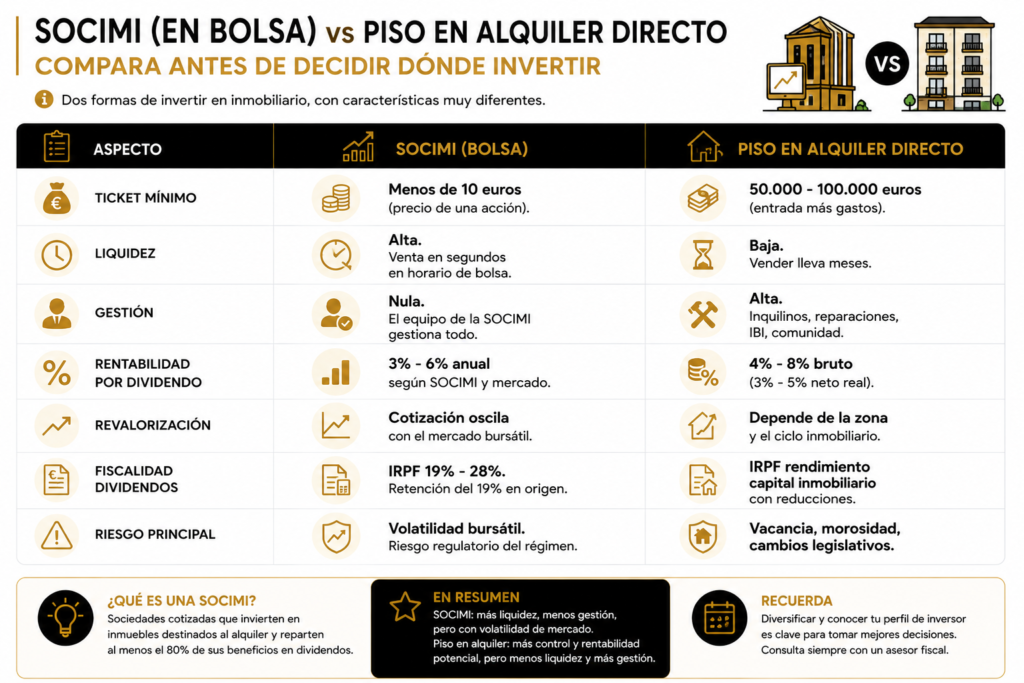
La diferencia fundamental respecto a un fondo de inversión inmobiliario es que la SOCIMI cotiza en bolsa como cualquier empresa. Puedes comprar y vender acciones de una SOCIMI en cualquier momento durante el horario de mercado, desde importes inferiores a 10 euros en algunos casos, con la liquidez que no tiene ningún fondo inmobiliario directo.
Para mantener el régimen especial, la Ley 11/2009 exige que la SOCIMI cumpla en todo momento:
- Composición de activos: al menos el 80% del valor del activo debe estar invertido en inmuebles urbanos arrendados, terrenos para su promoción o participaciones en otras SOCIMIs o entidades análogas.
- Composición de ingresos: al menos el 80% de los ingresos anuales debe proceder de rentas de arrendamiento o dividendos de participadas aptas.
- Plazos de mantenimiento: los inmuebles adquiridos deben mantenerse en arrendamiento al menos 3 años. Los promovidos, al menos 7 años.
- Cotización obligatoria: debe cotizar en un mercado regulado de la UE o en un Sistema Multilateral de Negociación (SMN) como BME Growth o BME Scaleup, bajo supervisión de la CNMV.
El régimen fiscal: IS al 0% y obligación de reparto
El gran atractivo de la SOCIMI es su régimen fiscal especial:
- IS al 0%: las SOCIMIs tributan al 0% en el Impuesto sobre Sociedades por las rentas cualificadas (alquileres y plusvalías de inmuebles arrendados), siempre que cumplan los requisitos del régimen y las obligaciones de reparto. Esto contrasta con el 25% que paga una SL patrimonial ordinaria.
- Bonificación del 95% en ITP: en la adquisición de viviendas destinadas al arrendamiento y terrenos para promoción de viviendas con destino al alquiler.
- Exención en AJD: en la constitución, aportaciones de capital y operaciones de reestructuración societaria.
- Obligación de reparto del 80/50/100: deben distribuir como dividendo al menos el 80% de los beneficios procedentes de alquileres, el 50% de las plusvalías por venta de activos y el 100% de los dividendos recibidos de otras SOCIMIs.
Este diseño traslada la carga fiscal de la sociedad al accionista: la SOCIMI no paga IS, pero el inversor que recibe el dividendo sí paga IRPF sobre él. Se evita así la doble imposición que sufrirían los dividendos de una empresa sujeta al tipo general del 25%.
Gravamen especial del 19%: Existe un gravamen especial del 19% que la SOCIMI paga sobre los dividendos distribuidos a accionistas con participación igual o superior al 5%, cuando esos dividendos están exentos o tributan a menos del 10% en sede del accionista. Afecta principalmente a fondos institucionales extranjeros, no al inversor particular con una participación minoritaria.
Cómo tributa el inversor particular
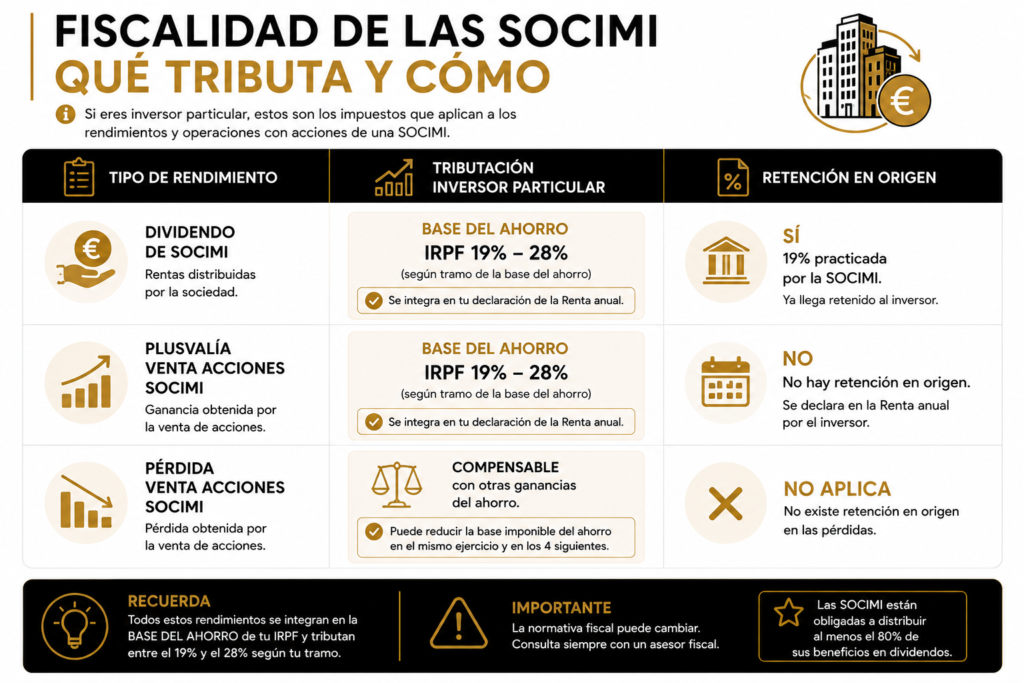
Para el inversor particular residente en España que compra acciones de una SOCIMI en bolsa, la tributación es sencilla:
- Dividendos recibidos: tributan como rendimientos del capital mobiliario en la base del ahorro del IRPF, a los tipos del 19%-28% según la escala. La SOCIMI practica retención del 19% en origen, que aparece automáticamente en el borrador de la renta.
- Ganancia o pérdida patrimonial al vender las acciones: la diferencia entre el precio de venta y el precio de compra es ganancia o pérdida patrimonial, que también va a la base del ahorro y tributa a los mismos tipos del 19%-28%.
- Sin doble imposición: como la SOCIMI no ha pagado IS sobre esas rentas, el dividendo que recibes no está doblemente gravado. Pagas IRPF una sola vez sobre el dividendo real recibido.
Principales SOCIMIs españolas en 2026
El mercado español de SOCIMIs es uno de los más desarrollados de Europa. Estas son las principales:
- Merlin Properties: la mayor SOCIMI española por capitalización bursátil. Cartera diversificada en oficinas prime, logística y centros comerciales. En 2026 está pivotando hacia centros de datos (data centers), con un plan de inversión de 4.470 millones de euros en nueva capacidad en la Península Ibérica.
- Inmobiliaria Colonial: especializada en oficinas prime en Madrid, Barcelona y París. Rentabilidad por dividendo esperada cercana al 6% para 2026, con una cartera de activos de alta calidad en los mejores ejes comerciales europeos.
- Lar España: especializada en parques comerciales y centros de conveniencia. Perfil más defensivo, con inquilinos de alimentación y servicios esenciales.
- Árima Real Estate: SOCIMI de menor tamaño centrada en oficinas de alto valor en Madrid, con estrategia de compra, reforma y reposicionamiento de activos.
- Ibosa: SOCIMI centrada en residencial en alquiler en Madrid, con un perfil más cercano al inversor en living que busca exposición al mercado de alquiler residencial.
Cómo acceder: Las SOCIMIs cotizadas (Merlin, Colonial, Lar) se compran y venden como cualquier acción en la bolsa española a través de cualquier bróker o banco. Las SOCIMIs de BME Growth (mercado alternativo) tienen menor liquidez y suelen requerir importes mínimos. Para diversificar sin tener que analizar cada SOCIMI individualmente, los fondos de inversión o ETFs que invierten en SOCIMIs europeas son una alternativa eficiente.
SOCIMI vs fondo inmobiliario vs piso en alquiler
El riesgo regulatorio que no puedes ignorar en 2026
El régimen especial de las SOCIMI tiene un riesgo político relevante que conviene conocer antes de invertir. En noviembre de 2024, PSOE y Sumar pactaron en los Presupuestos Generales del Estado eliminar el régimen fiscal especial de las SOCIMIs y someterlas al tipo general del 25% del Impuesto sobre Sociedades.
A julio de 2026, esa modificación no se ha materializado en una ley aprobada. Los Presupuestos de 2025 no se aprobaron y el debate sigue activo. Pero la amenaza es real y ha generado incertidumbre en el sector: si el tipo de IS sube del 0% al 25%, la capacidad de reparto de dividendos se reduciría significativamente, afectando directamente a la rentabilidad del inversor.
- Escenario de mantenimiento del régimen (más probable a corto plazo): el status quo se mantiene, las SOCIMIs siguen al 0% de IS y el dividendo fluye sin doble imposición. La inversión funciona como hasta ahora.
- Escenario de modificación del régimen: si el IS sube al 25%, la capacidad de reparto se reduce. Los dividendos bajan. Las cotizaciones de las SOCIMIs sufrirían un ajuste a la baja para reflejar el menor flujo de caja disponible para el accionista.
Consejo de inversión: El riesgo regulatorio es real pero no inmediato. La incertidumbre política en España hace poco probable una modificación del régimen SOCIMI sin un largo debate y periodo de adaptación. Sin embargo, quien invierta en SOCIMIs exclusivamente por el dividendo debe tener en cuenta que ese dividendo depende de la permanencia del régimen fiscal especial.
La SOCIMI es el vehículo que mejor combina las ventajas del inmobiliario profesional (gestión experta, diversificación, grandes activos) con la accesibilidad y liquidez del mercado bursátil. Para el inversor particular, es la forma más sencilla de obtener exposición al mercado de alquiler de oficinas prime, logística o residencial sin comprar ni gestionar ningún inmueble.
La tributación es clara: el dividendo tributa como rendimiento del capital mobiliario al 19%-28% en el IRPF, con retención del 19% que aparece en el borrador. Sin doble imposición, sin gestión, con liquidez inmediata y desde importes mínimos. Es el argumento más sencillo para invertir en inmobiliario sin los inconvenientes del ladrillo físico.
Pero el riesgo regulatorio existe y no debe ignorarse. El debate político sobre el régimen fiscal especial de las SOCIMIs lleva activo desde 2024 y, aunque no ha cristalizado en ninguna modificación legal todavía, es un factor de incertidumbre que el inversor a largo plazo debe valorar. Diversificar entre SOCIMIs, fondos inmobiliarios y activos directos sigue siendo la estrategia más prudente.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero ni fiscal. El régimen fiscal de las SOCIMIs puede modificarse por cambios legislativos. Se recomienda verificar la normativa vigente y consultar con un asesor antes de tomar decisiones de inversión.
Autor: Redacción constructor de libertad, por: Diana González Rojas.
Fuentes:
- Rankia — Invertir en SOCIMIs 2026: qué son y cómo funcionan en España — https://www.rankia.com/blog/bolsa-desde-cero/4368846-socimi-espana-que-son-ranking-socimis-analisis-situacion-actual
- LoopNet — SOCIMI: qué es, requisitos y fiscalidad en España (Guía 2026) — https://www.loopnet.es/hub-inmobiliario/conceptos/socimi/
- Financiar24 — Qué es una SOCIMI y cómo puedes invertir en ellas — https://www.financiar24.es/inversiones-y-ahorro/que-es-una-socimi-y-como-invertir-en-ellas/
- Miñana Beltrán — SOCIMI en España: Guía completa — https://minyanabeltran.com/socimi-en-espana/
- Logiestate — Fiscalidad de las SOCIMI en España: tributación real y legal — https://calculadora-saleleaseback.es/pages/como-tributan-las-socimi-real-y-legalmente.php
- Ashurst — Régimen jurídico de las SOCIMI españolas y aspectos prácticos — https://www.ashurst.com/es-es/insights/legal-regime-for-spanish-reit-socimi/
- Mariscal Abogados — Régimen fiscal de las SOCIMI — https://www.mariscal-abogados.es/regimen-fiscal-especial-de-las-socimi/
- PBS — Socimi en España: qué es, cómo funcionan y ventajas fiscales — https://www.pbs.es/socimi/