
Tributación del crowdfunding y tokenización inmobiliaria 2026
Los rendimientos del crowdfunding inmobiliario y de la tokenización tributan en la base del ahorro del IRPF entre el 19% y el 28%, igual que los intereses de un depósito bancario. Pero hay diferencias importantes: muchas plataformas de crowdfunding practican retención del 19% que aparece en el borrador, mientras que los tokens de Reental u otras plataformas de tokenización no tienen retención y no aparecen en el borrador. Si no los declaras tú, Hacienda no lo sabe… hasta que lo sabe. Esta guía explica la tributación exacta de cada tipo de rendimiento, qué modelo usar y qué errores evitar en la declaración de la renta de 2026.
Dos productos distintos, tributación similar pero no idéntica
Aunque el crowdfunding inmobiliario y la tokenización tienen el mismo resultado económico aparente —invertir en inmuebles desde pequeños importes—, su estructura jurídica es diferente, lo que genera matices en la tributación:
- Crowdfunding inmobiliario (Urbanitae, Civislend): el inversor presta dinero al promotor (crowdlending) o adquiere participaciones en el proyecto (equity). Los intereses periódicos tributan como rendimientos del capital mobiliario. Las plataformas reguladas practican retención del 19% y envían el certificado fiscal al inversor.
- Tokenización inmobiliaria (Reental, Domoblock): el inversor compra tokens que representan participaciones en la sociedad vehículo propietaria del inmueble. Los rendimientos mensuales también tributan como rendimientos del capital mobiliario, pero sin retención en origen. No aparecen en el borrador de la renta. El inversor es responsable al 100% de declararlos.
La diferencia práctica es importante: si inviertes en Urbanitae y olvidas declararlo, Hacienda lo detecta porque tiene los datos de la retención. Si inviertes en Reental y no lo declaras, Hacienda no lo detecta automáticamente… pero puede cruzar datos con la CNMV y el registro de plataformas de financiación participativa en una inspección futura.
Dato clave 2026: El volumen tokenizado en España alcanzó los 1.200 millones de euros en 2025. Reental cuenta con cerca de 40.000 usuarios y el inversor medio invierte 3.200 euros distribuidos en 4-5 propiedades, con una rentabilidad media del 8,2% anual. Son cifras que Hacienda tiene en el radar.
Cómo tributan los rendimientos periódicos
Los rendimientos periódicos —intereses, distribuciones mensuales, cupones— que obtienes de plataformas de crowdfunding o tokenización inmobiliaria tributan como rendimientos del capital mobiliario en la base del ahorro del IRPF, según el artículo 25.2 de la Ley 35/2006 del IRPF.
La escala del ahorro aplicable en 2026 es:
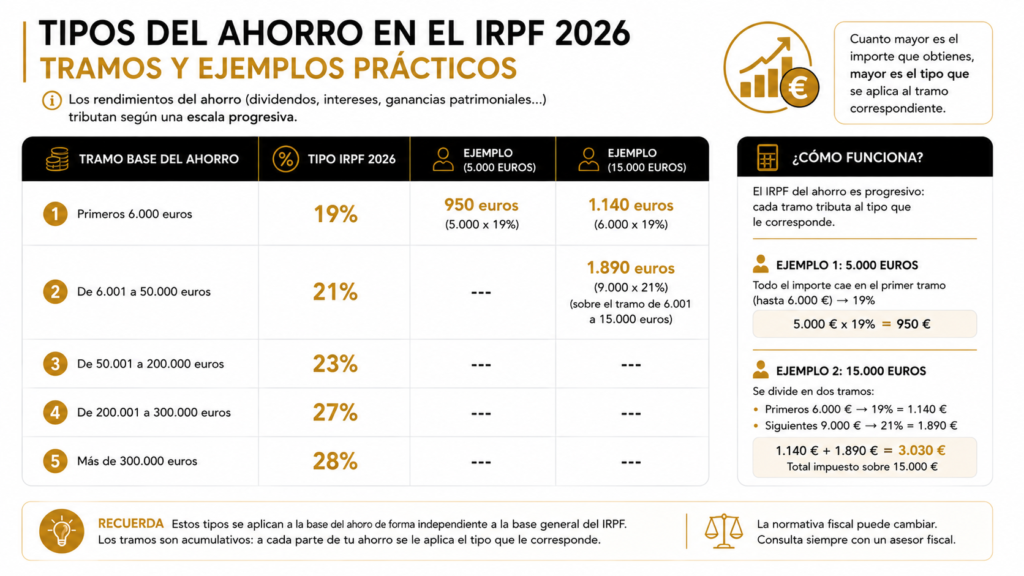
Importante: estos tramos se aplican al conjunto de todos tus rendimientos del ahorro, no solo a los del crowdfunding. Tus intereses de depósitos, dividendos de acciones, ganancias de fondos y rendimientos de crowdfunding y tokens se suman todos antes de aplicar la escala.
Dónde declararlo: Los rendimientos del crowdfunding y la tokenización van en la casilla 0027 del Modelo 100: “Rendimientos explícitos: intereses y otros rendimientos por cesión a terceros de capitales propios”. Si la plataforma ha practicado retención, esta aparece descontada automáticamente en el borrador. Si no hay retención (tokens), debes introducirlo manualmente.
Cómo tributa la venta de tokens o participaciones
Cuando vendes tus tokens en el mercado secundario o recuperas tu participación al final del proyecto, la diferencia entre el precio de venta y el precio de compra genera una ganancia patrimonial (o pérdida, si vendiste por menos).
Esta ganancia o pérdida patrimonial también va a la base del ahorro del IRPF, junto con los rendimientos anteriores, y tributa a los mismos tipos (19%-28%). Las pérdidas pueden compensarse con ganancias patrimoniales del mismo tipo obtenidas en el mismo ejercicio, y el saldo negativo puede compensarse en los cuatro ejercicios siguientes.
En el caso de la tokenización, hay una particularidad adicional: si los tokens están clasificados como criptoactivos a efectos legales, pueden estar sujetos a obligaciones adicionales de información. El modelo 721 (declaración informativa de criptomonedas en el extranjero) y el modelo 172 (declaración informativa de operaciones con criptomonedas) pueden ser aplicables según la plataforma y el volumen de inversión.
Perdidas compensables: Si en un proyecto de crowdfunding el promotor no devuelve el capital (impago total), esa pérdida es compensable fiscalmente. El momento en que se puede declarar como pérdida depende de si hay un procedimiento concursal abierto o si han transcurrido los plazos legales para reclamar. Consulta con un asesor fiscal el momento exacto para declarar cada pérdida.
Diferencias clave entre plataformas: retención o sin retención
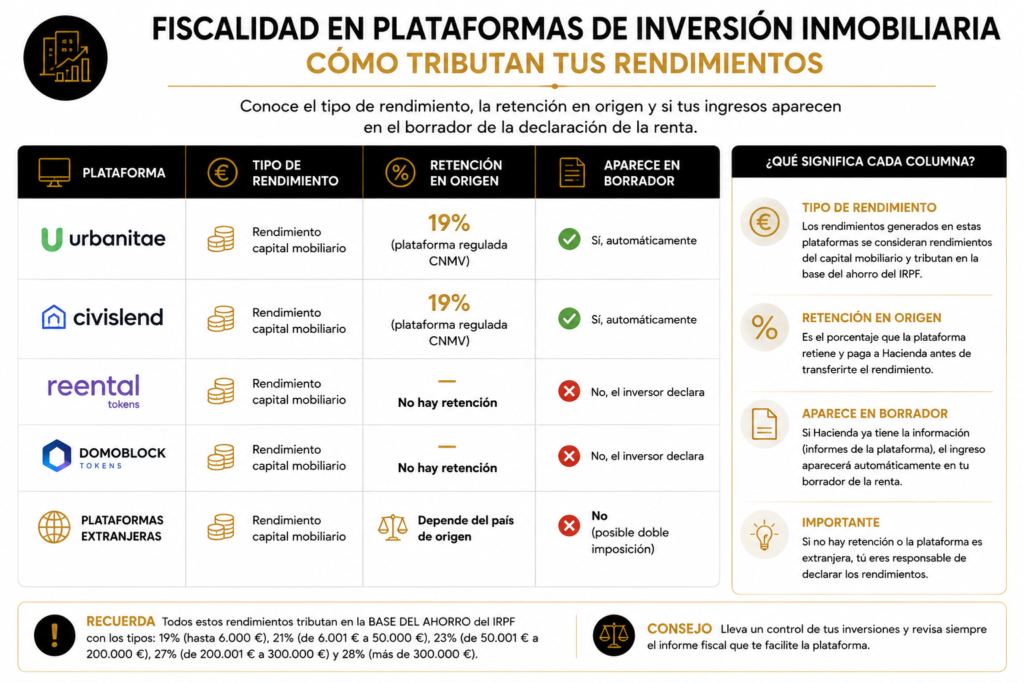
Las plataformas españolas reguladas por la CNMV como Urbanitae o Civislend practican retención del 19% y están obligadas a enviar al inversor un certificado fiscal anual con el detalle de los rendimientos y las retenciones practicadas. Con ese certificado, declarar es sencillo: los datos ya aparecen en el borrador.
Las plataformas de tokenización como Reental operan bajo estructuras jurídicas (préstamo participativo a la sociedad vehículo) que no obligan a practicar retención. El inversor recibe el rendimiento bruto y es el único responsable de declararlo en el IRPF. El error de no declararlo por creer que “ya lo retiene la plataforma” es el más frecuente y el más costoso.
Plataformas extranjeras y doble imposición
Si inviertes en plataformas de crowdfunding o tokenización de otros países europeos (Estland, Francia, Países Bajos), puede producirse doble imposición: el país de origen retiene parte del rendimiento en la fuente, y España también quiere gravar ese mismo rendimiento en el IRPF del residente español.
El mecanismo para evitar pagar dos veces es la deducción por doble imposición internacional del artículo 80 de la Ley del IRPF. Puedes deducir de tu cuota del IRPF la menor de estas dos cantidades: lo retenido en el extranjero o el tipo efectivo que aplicarías en España sobre esos mismos rendimientos.
Para aplicarla correctamente necesitas el certificado de retención emitido por la plataforma extranjera, traducido si es necesario, y declararlo en la casilla específica del Modelo 100 destinada a la deducción por doble imposición.
Aviso para plataformas fuera de la UE: Si inviertes en plataformas de tokenización con sede en Estados Unidos (como algunas que operan bajo Reg D o Reg S) y el saldo supera los 50.000 euros, puede ser obligatorio el Modelo 720 (declaración de bienes en el extranjero). La no presentación del 720 en plazo tiene sanciones muy elevadas. Consulta con un asesor fiscal si tienes posiciones significativas fuera de España.
Los errores más frecuentes al declarar
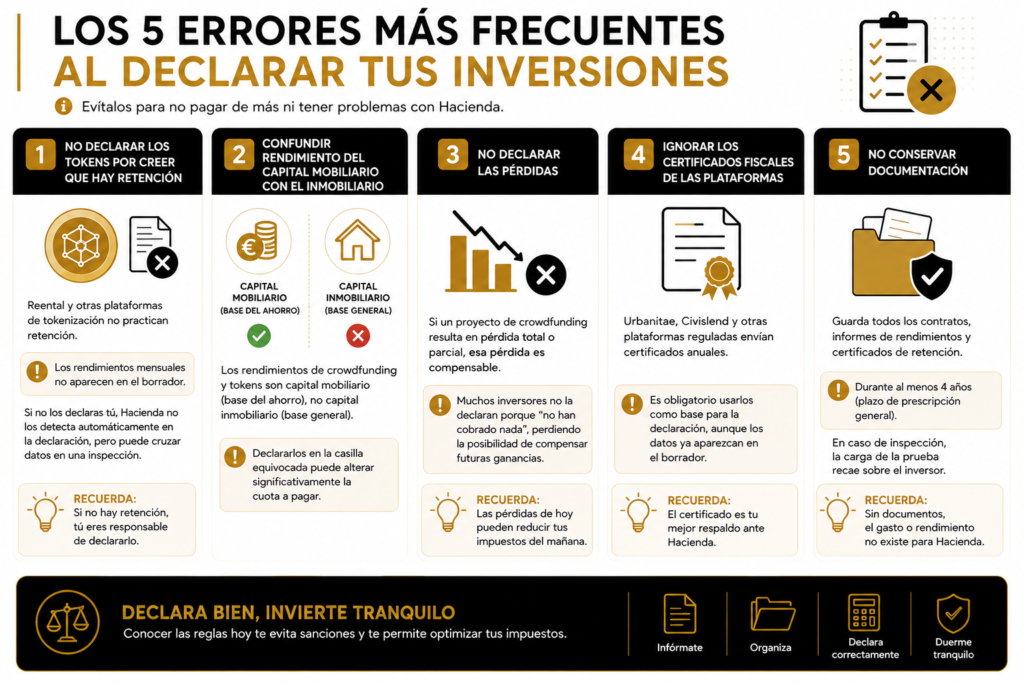
La tributación del crowdfunding y la tokenización inmobiliaria es clara en su categoría —rendimientos del capital mobiliario en la base del ahorro, al 19%-28%— pero tiene trampas operativas que muchos inversores no conocen. La más importante: las plataformas de tokenización no practican retención, lo que significa que Hacienda no ve esos rendimientos automáticamente en la declaración.
Con el volumen de inversión en tokenización superando ya los 1.200 millones de euros en España y 40.000 usuarios solo en Reental, es solo cuestión de tiempo que la AEAT intensifique el cruce de datos con plataformas y registros de la CNMV. Declarar correctamente ahora es mucho más barato que gestionar una inspección después.
El consejo práctico es simple: pide el certificado fiscal anual a cada plataforma en la que inviertas, distingue si hay o no retención, y declara todos los rendimientos en la casilla correcta del Modelo 100. Si tienes posiciones significativas en plataformas extranjeras, verifica si estás obligado al Modelo 720 o 721 antes de que venza el plazo.
Este artículo tiene carácter informativo y no constituye asesoramiento fiscal. La tributación de criptoactivos y plataformas de tokenización está en evolución regulatoria constante. Se recomienda consultar con un asesor fiscal especializado en inversiones alternativas antes de presentar la declaración de la renta.
Autor: redacción constructor de libertad, por: Diana González Rojas.
Fuentes:
- Urbanitae Blog — Crowdfunding inmobiliario e impuestos: cómo declararlo en España — https://blog.urbanitae.com/2026/02/03/crowdfunding-inmobiliario-e-impuestos-lo-que-debes-saber/
- TaxDown — Reental: Fiscalidad de la Tokenización Inmobiliaria en España — https://taxdown.es/criptomonedas-declaracion-renta/reental-fiscalidad-tokenizacion-inmobiliaria
- CrowdfundingenEspaña — Crowdfunding en España y el fisco: cómo declarar tus rendimientos en el IRPF — https://crowdfundingenespana.es/crowdfunding-en-espana-y-el-fisco-como-declarar-tus-rendimientos-en-el-irpf/
- TodoCrowdlending — Crowdlending: Fiscalidad España 2026 — https://todocrowdlending.com/fiscalidad-espana/
- TaxDown — Cómo declarar el Crowdfunding en España — https://taxdown.es/blog/crowdfunding-fiscalidad-micromecenazgo
- Fellow Funders Blog — Guía para inversores: cómo reflejar inversiones en crowdfunding en la Declaración de la Renta — https://blog.fellowfunders.es/guia-para-inversores-como-reflejar-tus-inversiones-en-la-declaracion-de-la-renta-si-has-invertido-en-startups-o-crowdfunding/
- Inversor07 — Fiscalidad IRPF: Crowdfunding, Startups y tokenización inmobiliaria — https://inversor07.com/fiscalidad-crowdlending-crowdfunding-irpf/
- Domoblock — Crowdfunding Inmobiliario España: Guía 2026 — https://domoblock.io/en/blog/crowdfunding-inmobiliario-espana-guia